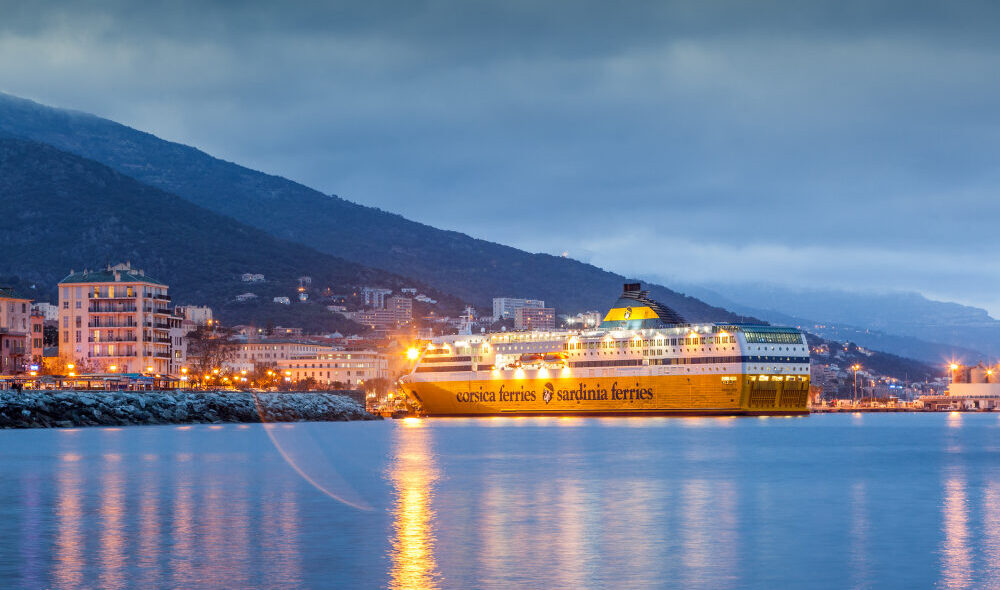
L’Italia al vertice della costruzione di navi da crociera nel mondo
L'Italia si conferma leader mondiale nella costruzione di navi da crociera, assorbendo oltre la metà degli ordini globali.
In Breve
- Qual è la quota di mercato dell'Italia nella costruzione di navi da crociera?
- L'Italia detiene il 57% degli ordini globali per il periodo 2026-2039.
- Quali sono i principali competitor dell'Italia nel settore navale?
- I principali competitor sono Cina, Corea del Sud e Giappone.
- Qual è il ruolo di Fincantieri nel mercato delle navi da crociera?
- Fincantieri realizzerà il 56% delle nuove navi crocieristiche previste fino al 2039.
L’Italia al vertice della costruzione di navi da crociera nel mondo
L’industria della costruzione di navi da crociera in Italia sta vivendo un momento di grande successo, con il paese che assorbe il 57% degli ordini a livello globale per il periodo 2026-2039. Questo risultato si traduce in un valore pari al 54,4% delle navi ordinate, posizionando l’Italia come leader indiscusso nel settore.
Il comparto navalmeccanico italiano
Il comparto navalmeccanico nazionale, escludendo la nautica, comprende 451 imprese e genera un fatturato di 7,9 miliardi di euro. Nonostante il predominio italiano, la produzione mondiale è dominata dall’Asia, con la Cina che ha incrementato la propria quota fino a oltre la metà della produzione e al 60% degli ordini. Seguono Corea del Sud e Giappone, mentre l’Europa contribuisce solo per circa il 3% della produzione totale, secondo dati aggiornati al 2025.
Le tendenze globali nella produzione navale
La produzione globale si concentra principalmente su segmenti standardizzati per il trasporto merci. Nel 2024, i portacontainer rappresenteranno il 41% dei volumi, seguiti dai portarinfuse con il 27% e dalle navi cisterna con circa il 17%. Il segmento passeggeri, di cui l’Italia è leader, incide per poco più del 2%.
Specializzazioni europee e il ruolo dell’Italia
Italia e Francia si concentrano sul segmento passeggeri, con l’export di navi passeggeri che costituisce rispettivamente il 75% e il 64% del loro mercato di settore. L’Italia incide per il 20% e la Francia per il 12% del mercato globale delle navi passeggeri. La Germania, invece, presenta un portafoglio più diversificato, includendo navi cargo di dimensioni ridotte.
Fincantieri e il futuro del settore crocieristico
Nel segmento crocieristico, Fincantieri si distingue per la realizzazione di più della metà delle nuove navi previste fino al 2039, assorbendo il 56% degli ordini. A questa si aggiunge una piccola quota di 1% di T. Mariotti. Altri importanti attori del mercato includono Meyer Werft e Chantiers de l’Atlantique, con quote rispettive del 19% e 14%.
Un ecosistema industriale in crescita
L’industria italiana della costruzione navale genera un ampio ecosistema di fornitori e servizi. Il core produttivo, che include navi e strutture galleggianti, concentra circa il 36% del valore aggiunto della filiera, pari a 1,7 miliardi di euro su un totale di 4,8 miliardi. A monte, il 35% del valore della filiera proviene da attività di progettazione, design, ingegneria, ricerca e sviluppo, mentre a valle, servizi di logistica e manutenzione contribuiscono per circa il 30% del valore aggiunto totale.
In conclusione, l’Italia si conferma un attore chiave nel panorama globale della costruzione di navi da crociera, con un futuro promettente grazie a un ecosistema industriale robusto e a una specializzazione nel segmento passeggeri.
